Sommaire
1. Deux régimes, un choix déterminant
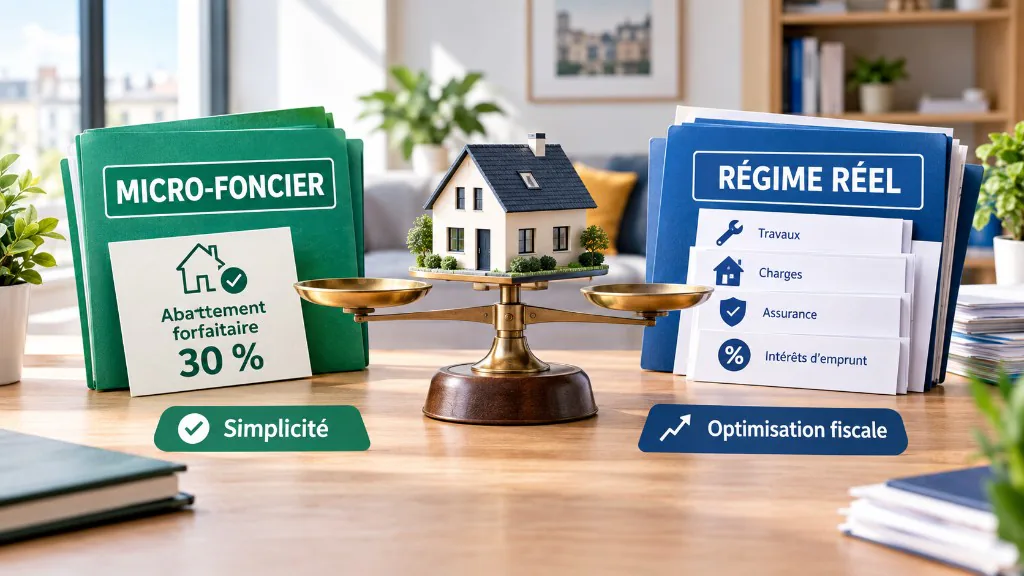
Lorsque vous percevez des revenus de location nue (non meublée), vous êtes imposé au titre des revenus fonciers. Deux régimes fiscaux s'offrent à vous :
30 %
Abattement forfaitaire
Micro-foncier
100 %
Des charges réelles déduites
Régime réel
Le choix entre ces deux régimes peut représenter plusieurs centaines, voire milliers d'euros d'économie d'impôts par an. C'est une décision à prendre de façon éclairée.
2. Le micro-foncier en détail
Le micro-foncier est le régime simplifié par défaut pour les propriétaires dont les revenus fonciers bruts n'excèdent pas 15 000 € par an.
Fonctionnement
- Vous déclarez le montant brut des loyers perçus (ligne 4BE de la 2042)
- L'administration applique automatiquement un abattement forfaitaire de 30 %
- Vous êtes imposé sur les 70 % restants (TMI + prélèvements sociaux de 17,2 %)
- Aucun formulaire annexe 2044 à remplir
Conditions d'éligibilité
- Revenus fonciers bruts ≤ 15 000 € / an (tous biens confondus)
- Pas de dispositif fiscal spécial (Pinel, Denormandie, etc.)
- Location nue (non meublée) uniquement
- Ne pas détenir de parts de SCPI Malraux, monuments historiques ou Scellier ZRR
Avantage principal : la simplicité absolue. Une seule ligne à remplir, pas de justificatifs à conserver, pas de formulaire 2044. Idéal si vos charges réelles représentent moins de 30 % de vos loyers.
3. Le régime réel en détail
Le régime réel permet de déduire l'intégralité de vos charges réelles de vos revenus fonciers. Il est obligatoire au-dessus de 15 000 €, mais peut être choisi volontairement en dessous.
Charges déductibles au régime réel
| Charge | Exemple / Précision |
|---|---|
| Intérêts d'emprunt | Intérêts + assurance emprunteur + frais de dossier + garantie |
| Travaux d'entretien / amélioration | Toiture, plomberie, électricité, isolation, chauffage |
| Taxe foncière | Hors TEOM (récupérable auprès du locataire) |
| Assurances | PNO, GLI, vacance locative |
| Charges de copropriété | Part non récupérable auprès du locataire |
| Frais de gestion | Forfait 20 € + honoraires de gestion locative |
| Frais juridiques | Avocat, huissier, contentieux locataire |
Avantage principal : la possibilité de créer un déficit foncier imputable sur le revenu global (jusqu'à 10 700 €/an), ce qui réduit directement votre impôt sur le revenu.
4. Comparatif côte à côte
| Critère | Micro-foncier | Régime réel |
|---|---|---|
| Plafond de revenus | ≤ 15 000 € | Aucun |
| Abattement / déductions | 30 % forfaitaire | Charges réelles |
| Formulaire | Ligne 4BE (2042) | Formulaire 2044 |
| Déficit foncier possible | Non | Oui (max 10 700 €/an) |
| Complexité | ⭐ Très simple | ⭐⭐⭐ Complexe |
| Justificatifs à conserver | Non | Oui (3 ans) |
| Durée d'engagement | Annuelle | 3 ans minimum |
| Dispositifs spéciaux | Incompatible | Compatible (2044-SPE) |
| Idéal si... | Charges < 30 % loyers | Charges > 30 % loyers |
5. Simulations chiffrées
Comparons les deux régimes avec un TMI (Tranche Marginale d'Imposition) de 30 % et les prélèvements sociaux de 17,2 % :
Cas 1 — Bien sans emprunt, peu de charges
Loyers : 10 000 €/an • Charges réelles : 1 800 € (taxe foncière 900 € + assurance 180 € + copro 700 € + frais 20 €)
Micro-foncier
Base imposable : 10 000 × 70 % = 7 000 €
Impôt : 7 000 × (30 % + 17,2 %) = 3 304 €
Régime réel
Base imposable : 10 000 – 1 800 = 8 200 €
Impôt : 8 200 × (30 % + 17,2 %) = 3 870 €
✅ Micro-foncier gagne : économie de 566 €/an
Cas 2 — Bien avec emprunt et travaux
Loyers : 10 000 €/an • Charges réelles : 7 500 € (intérêts 3 200 € + travaux 2 000 € + taxe foncière 900 € + assurance 180 € + copro 1 200 € + frais 20 €)
Micro-foncier
Base imposable : 10 000 × 70 % = 7 000 €
Impôt : 7 000 × 47,2 % = 3 304 €
Régime réel
Base imposable : 10 000 – 7 500 = 2 500 €
Impôt : 2 500 × 47,2 % = 1 180 €
✅ Régime réel gagne : économie de 2 124 €/an
6. Le seuil de rentabilité : la règle des 30 %
La règle est simple : si vos charges réelles dépassent 30 % de vos loyers bruts, le régime réel est plus avantageux. En dessous de 30 %, le micro-foncier est préférable.
Formule du seuil
Charges réelles / Loyers bruts × 100 = Taux de charges
- Taux < 30 % → Micro-foncier plus avantageux
- Taux > 30 % → Régime réel plus avantageux
- Taux = 30 % → Équivalent, mais le régime réel offre le potentiel de déficit
En pratique : un bien acheté à crédit dépasse presque toujours les 30 % de charges grâce aux intérêts d'emprunt. Le régime réel est alors quasi systématiquement le meilleur choix, surtout les premières années où les intérêts sont les plus élevés.
7. Cas pratiques : quel choix pour votre situation ?
Propriétaire sans emprunt, bien ancien sans travaux
Micro-foncierCharges faibles (taxe foncière + assurance + copro ≈ 15 à 20 % des loyers). L'abattement forfaitaire de 30 % est supérieur à vos charges réelles.
Achat récent à crédit (premières années)
Régime réelLes intérêts d'emprunt seuls représentent souvent 25 à 40 % des loyers. Avec les autres charges, le taux dépasse largement 30 %. Possibilité de déficit foncier.
Propriétaire engageant des travaux importants
Régime réelLes travaux de rénovation/amélioration sont entièrement déductibles. Un ravalement, une réfection de toiture ou une mise aux normes électriques génère un déficit foncier significatif.
Petit loyer, bien hérité, aucun crédit
Micro-foncierAucun intérêt d'emprunt, peu de travaux, charges minimales. Le micro-foncier évite la paperasse pour un gain fiscal équivalent ou supérieur.
Investisseur en Pinel ou Denormandie
Régime réel obligatoireLe micro-foncier est incompatible avec les dispositifs de défiscalisation. Vous devez utiliser le formulaire 2044-SPE.
8. Les 5 erreurs courantes
Rester en micro-foncier par défaut sans calculer
Beaucoup de propriétaires restent en micro-foncier par facilité alors que le régime réel leur ferait économiser des centaines d'euros. Faites le calcul chaque année.
Oublier l'engagement de 3 ans du régime réel
L'option pour le régime réel est irrévocable pendant 3 ans. Si vos charges baissent fortement l'année suivante (fin de travaux, fin de crédit), vous ne pourrez pas revenir au micro-foncier.
Inclure les charges récupérées dans les loyers
Au micro-foncier, ne déclarez que les loyers hors charges en ligne 4BE. Les provisions pour charges récupérées au locataire ne sont pas des revenus fonciers.
Ne pas anticiper les travaux futurs
Si des travaux importants sont prévus l'année suivante, il peut être judicieux d'opter pour le régime réel dès cette année (engagement 3 ans) pour profiter de la déduction l'année des travaux.
Oublier que le micro-foncier exclut le déficit
Le micro-foncier ne permet jamais de créer un déficit foncier. Si vous avez des charges élevées une année exceptionnelle, vous ne pourrez pas réduire votre revenu global.
9. Choisir le bon régime avec BailleurZen
BailleurZen compare pour vous
10. Questions fréquentes
En résumé
- Micro-foncier : simple, abattement 30 %, idéal si charges faibles et pas de crédit.
- Régime réel : plus complexe, mais permet de déduire toutes les charges et de créer un déficit foncier.
- La règle des 30 % : si vos charges dépassent 30 % des loyers, choisissez le régime réel.
- Un bien acheté à crédit est presque toujours mieux au régime réel.
- L'option pour le régime réel est irrévocable pendant 3 ans.
Sources et références
- Code général des impôts — Article 32 (micro-foncier)
- CGI — Articles 28 à 33 quinquies (régime réel des revenus fonciers)
- CGI — Article 156-I-3° (déficit foncier imputable sur le revenu global)
- Service-public.fr — Revenus fonciers : régimes d'imposition