Sommaire
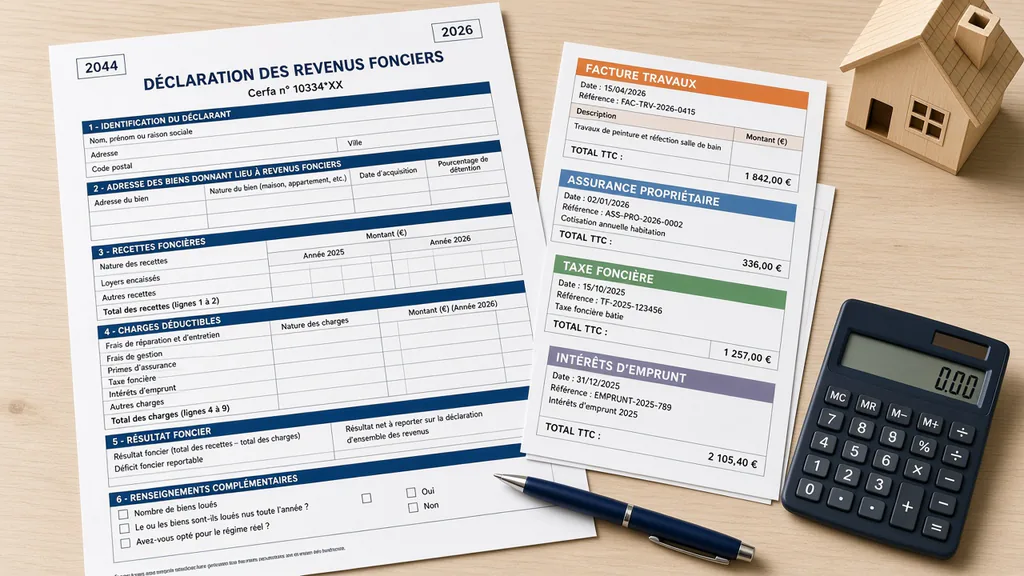
1. Présentation du formulaire 2044
Le formulaire 2044 (Cerfa n°2044) est le document fiscal qui permet aux propriétaires bailleurs de déclarer leurs revenus fonciers issus de la location nue (non meublée) de biens immobiliers. Il est annexé à la déclaration de revenus globale (formulaire 2042).
Ce formulaire se compose de plusieurs cadres successifs qui permettent de calculer le revenu net foncier (ou le déficit foncier) pour chaque bien, puis de reporter le résultat global sur la déclaration 2042.
2044 classique ou 2044-SPE ?
La 2044 classique s'adresse à la majorité des bailleurs. La 2044 spéciale (2044-SPE) est réservée aux investisseurs bénéficiant de dispositifs fiscaux spécifiques (Pinel, Denormandie, Duflot, Scellier, monuments historiques, etc.).
2. Qui est concerné ?
La déclaration 2044 concerne tout propriétaire bailleur soumis au régime réel d'imposition des revenus fonciers. Vous êtes au régime réel dans deux cas :
Obligation
Vos revenus fonciers bruts annuels dépassent 15 000 €. Le régime réel est alors obligatoire.
Option volontaire
Même sous 15 000 €, vous pouvez opter pour le régime réel si vos charges dépassent 30 % de vos loyers. L'option est irrévocable pendant 3 ans.
Attention : les revenus de location meublée ne se déclarent PAS sur la 2044 mais en BIC (Bénéfices Industriels et Commerciaux), sur le formulaire 2031 ou en micro-BIC sur la 2042 C PRO.
3. Les revenus à déclarer (recettes)
Dans la première partie du formulaire 2044, vous devez indiquer l'ensemble de vos recettes foncières brutes perçues au cours de l'année :
| Ligne | Nature | Détail |
|---|---|---|
| 211 | Loyers bruts encaissés | Total des loyers (hors charges) perçus dans l'année, y compris les arriérés |
| 212 | Dépenses mises à charge du locataire | Travaux normalement à votre charge mais payés par le locataire |
| 213 | Recettes accessoires | Droit d'affichage, location de toiture pour antennes, etc. |
| 214 | Subventions ANAH | Subventions perçues pour travaux (à déclarer l'année de perception) |
| 215 | Revenus fonciers bruts | Total des lignes 211 à 214 = vos recettes foncières brutes |
Principe d'encaissement : vous déclarez les loyers effectivement perçus dans l'année, même s'ils concernent un mois d'une autre année. Un loyer de décembre 2025 encaissé en janvier 2026 se déclare en 2026.
4. Les charges déductibles
Le cœur de l'avantage du régime réel : la possibilité de déduire les charges réelles de vos revenus fonciers. Voici l'ensemble des charges déductibles :
Travaux (ligne 224)
Travaux d'entretien, réparation et amélioration. Exemples : ravalement, toiture, plomberie, électricité, isolation, remplacement chaudière. Exclut : construction, reconstruction, agrandissement.
Intérêts d'emprunt (ligne 250)
Intérêts du prêt immobilier, frais de dossier bancaire, frais de garantie (hypothèque, caution Crédit Logement), assurance emprunteur (décès/invalidité).
Taxe foncière (ligne 227)
Taxe foncière hors TEOM (Taxe d'Enlèvement des Ordures Ménagères), car celle-ci est récupérable auprès du locataire.
Assurances (ligne 223)
Assurance propriétaire non-occupant (PNO), assurance loyers impayés (GLI), assurance vacance locative.
Charges de copropriété (ligne 229)
Provisions pour charges de copropriété de l'année, après régularisation de l'année précédente. Inclut les charges non récupérables.
Frais d'administration et de gestion (ligne 221)
Honoraires d'agence ou d'administrateur de biens (si mandat de gestion), rémunérations des gardes et concierges, frais de procédure en cas de litige avec le locataire (commissaire de justice, avocat).
Autres frais de gestion (ligne 222)
Forfait de 20 € par local donné en location pour frais de correspondance, de téléphone et de matériel.
Charges NON déductibles
Ne sont jamais déductibles : le capital remboursé du prêt (seuls les intérêts le sont), les travaux de construction/agrandissement, les meubles et équipements (en location nue), et l'amortissement du bien (réservé au LMNP).
5. Guide ligne par ligne : exemple concret
Prenons un exemple pratique : vous louez un appartement 850 €/mois (loyer hors charges) et vous avez engagé des travaux de rénovation cette année.
Simulation — Appartement T3, Lyon
| RECETTES | |
|---|---|
| Ligne 211 — Loyers bruts (850 € × 12) | 10 200 € |
| Ligne 215 — Total recettes | 10 200 € |
| CHARGES DÉDUCTIBLES | |
| Ligne 222 — Autres frais de gestion (forfait) | 20 € |
| Ligne 223 — Assurance PNO | 180 € |
| Ligne 224 — Travaux (réfection salle de bain) | 8 500 € |
| Ligne 227 — Taxe foncière (hors TEOM) | 1 020 € |
| Ligne 229 — Charges copropriété non récupérables | 480 € |
| Ligne 250 — Intérêts d'emprunt | 3 200 € |
| Total charges déductibles | 13 400 € |
| RÉSULTAT FONCIER NET | - 3 200 € (déficit) |
6. Le déficit foncier : un puissant levier fiscal
Lorsque vos charges déductibles dépassent vos recettes foncières, vous dégagez un déficit foncier. Ce mécanisme est l'un des principaux avantages du régime réel.
Imputation sur le revenu global
Le déficit foncier (hors intérêts d'emprunt) est déductible du revenu global dans la limite de 10 700 €/an.
Cela réduit directement votre impôt sur le revenu, pas seulement vos revenus fonciers.
Report sur 10 ans
La fraction du déficit qui excède 10 700 € est reportable sur les revenus fonciers des 10 années suivantes.
Le déficit issu des intérêts d'emprunt est reportable uniquement sur les revenus fonciers (jamais sur le revenu global).
Condition : pour bénéficier de l'imputation du déficit sur le revenu global, vous devez maintenir le bien en location pendant au moins 3 ans après l'imputation. Si vous vendez avant, le fisc peut remettre en cause l'avantage fiscal.
7. Report du résultat sur la déclaration 2042
Une fois le formulaire 2044 rempli, vous devez reporter le résultat sur votre déclaration de revenus principale (2042) :
Bénéfice foncier
Reportez le montant du bénéfice net foncier. Il sera ajouté à vos autres revenus et soumis au barème progressif de l'IR + prélèvements sociaux (17,2 %).
Déficit imputable
Fraction du déficit imputable sur le revenu global (max 10 700 €). Ce montant réduit directement votre revenu imposable.
Déficit reportable
Fraction du déficit non imputée (excédent > 10 700 € ou intérêts d'emprunt). À conserver pour les années suivantes.
Déficits antérieurs
Déficits des années précédentes non encore utilisés, à imputer sur les bénéfices fonciers de l'année en cours.
8. Les 6 erreurs fréquentes à éviter
Déclarer les loyers charges comprises
Ne déclarez que le loyer hors charges en ligne 211. Les charges récupérées au locataire ne sont ni un revenu, ni une charge déductible pour vous.
Oublier la régularisation des charges de copropriété
Chaque année, vous devez régulariser : déduire les provisions versées l'année N, puis réintégrer la part récupérable auprès du locataire et la part non déductible.
Déduire le capital du prêt immobilier
Seuls les intérêts d'emprunt sont déductibles (ligne 250). Le remboursement du capital n'est JAMAIS déductible.
Déduire des travaux de construction
Les travaux de construction, reconstruction ou agrandissement ne sont pas déductibles des revenus fonciers. Seuls l'entretien, la réparation et l'amélioration le sont.
Ne pas conserver les justificatifs
L'administration peut contrôler sur 3 ans. Sans facture, votre déduction sera rejetée. Conservez systématiquement tous vos justificatifs.
Confondre 2044 et 2044-SPE
Si vous bénéficiez d'un dispositif fiscal (Pinel, Denormandie...), utilisez la 2044-SPE. Remplir la mauvaise version peut entraîner la perte de votre avantage fiscal.
9. Simplifier sa déclaration avec BailleurZen
Remplir la déclaration 2044 manuellement est un exercice complexe. BailleurZen automatise la collecte des données et prépare un récapitulatif fiscal prêt à reporter.
BailleurZen vous aide à :
10. Questions fréquentes
En résumé
- La 2044 est obligatoire au régime réel (> 15 000 € ou option).
- Déclarez les loyers hors charges effectivement encaissés.
- Déduisez travaux, intérêts d'emprunt, taxe foncière, assurance, charges de copropriété.
- Le déficit foncier est imputable sur le revenu global (max 10 700 €/an).
- Conservez tous vos justificatifs pendant au moins 3 ans.
Sources et références
- Code général des impôts — Articles 28 à 33 quinquies (revenus fonciers)
- CGI — Article 156-I-3° (déficit foncier imputable sur le revenu global)
- BOFiP — RFPI (Revenus fonciers des propriétés immobilières)
- Service-public.fr — Déclaration des revenus fonciers