Sommaire
1. Pourquoi calculer la rentabilité ?
La rentabilité locative est le critère n°1 pour évaluer un investissement immobilier. Elle permet de comparer objectivement deux biens, d'anticiper vos revenus réels et de négocier le prix d'achat. Mais attention : la rentabilité brute affichée par les annonces est trompeuse.
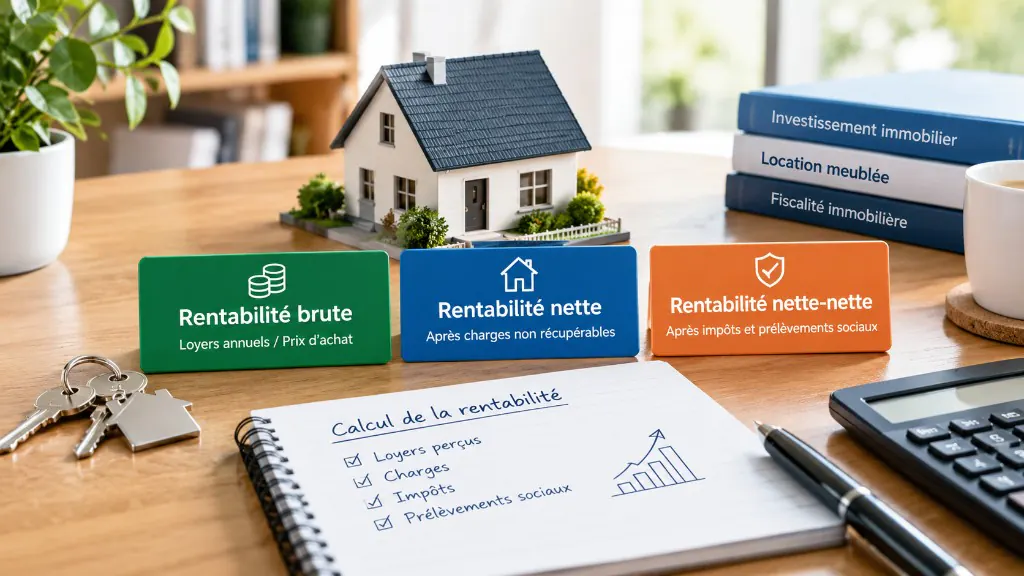
Brute
Loyer / Prix × 100
Nette
Après charges réelles
Nette-nette
Après impôts et PS
2. Rentabilité brute
Formule
Rentabilité brute = (Loyer annuel / Prix d'achat total) × 100
Piège classique : les annonces immobilières affichent souvent la rentabilité brute sans les frais de notaire. Ajoutez toujours 7-8 % au prix affiché pour obtenir le coût réel.
3. Rentabilité nette (après charges)
Formule
Renta nette = ((Loyer annuel − Charges annuelles) / Prix total) × 100
4. Rentabilité nette-nette (après impôts)
Impact fiscal — TMI 30 %
| Micro-foncier | LMNP réel | |
|---|---|---|
| Revenu net avant impôt | 6 350 € | 6 350 € |
| Base imposable | 6 720 € (9 600 × 70 %) | 0 € (amortissements) |
| IR + PS (47,2 %) | − 3 172 € | 0 € |
| Revenu net-net | 3 178 € | 6 350 € |
| Rentabilité nette-nette | 1,93 % | 3,85 % |
Le choix du régime fiscal peut doubler votre rentabilité nette-nette !
5. Le cash-flow mensuel
Le cash-flow est ce qu'il vous reste réellement en poche chaque mois après toutes les dépenses, y compris le crédit immobilier. C'est l'indicateur le plus concret pour savoir si votre investissement « s'autofinance ».
Cash-flow mensuel
Cash-flow négatif = effort d'épargne mensuel. C'est normal si le crédit est sur 15-20 ans. Vous capitalisez via le remboursement du prêt.
6. Simulation complète
| Indicateur | Studio Paris | T2 Lyon | T3 Rennes |
|---|---|---|---|
| Prix achat (frais inclus) | 250 000 € | 180 000 € | 165 000 € |
| Loyer mensuel | 850 € | 750 € | 800 € |
| Rentabilité brute | 4,08 % | 5,00 % | 5,82 % |
| Rentabilité nette | 2,80 % | 3,50 % | 3,85 % |
| Renta nette-nette (LMNP) | 2,80 % | 3,50 % | 3,85 % |
| Cash-flow (crédit 20 ans) | − 450 € | − 200 € | − 131 € |
7. Benchmarks par ville (2026)
| Ville | Brute moy. | Tension | Verdict |
|---|---|---|---|
| Paris | 3-4 % | 🔴 Très forte | Plus-value |
| Lyon | 4-5 % | 🔴 Forte | Équilibré |
| Marseille | 5-7 % | 🟡 Moyenne | Rendement |
| Bordeaux | 3,5-5 % | 🔴 Forte | Équilibré |
| Rennes | 5-6 % | 🟡 Bonne | Rendement |
| Saint-Étienne | 8-12 % | 🟢 Faible | Risqué |
| Lille | 5-7 % | 🟡 Bonne | Rendement |
8. 7 leviers d'optimisation
Négocier le prix d'achat
+0,5 à +1 % de renta bruteUne remise de 10 % sur le prix d'achat augmente la rentabilité brute d'environ 0,5 point.
Choisir le bon régime fiscal
+1 à +3 % de renta nette-netteLe LMNP au régime réel peut doubler votre rentabilité nette-nette vs micro-foncier.
Réduire la vacance locative
+0,3 à +0,5 %Proposez le logement 2 mois avant la fin du préavis. Soignez les photos d'annonce.
Optimiser les charges de copropriété
+0,2 à +0,4 %Participez aux AG, renégociez les contrats de syndic et d'entretien.
Augmenter le loyer (dans la légalité)
+0,3 à +1 %Appliquez la révision IRL annuelle. Proposez des améliorations pour justifier un loyer supérieur au renouvellement.
Meubler pour passer en LMNP
+1 à +2 % de renta netteUn investissement de 3 000-5 000 € en mobilier peut transformer votre fiscalité.
Renégocier le crédit immobilier
+0,5 à +1 % de cash-flowProfitez des baisses de taux pour renégocier ou racheter votre crédit.
9. Calculer avec BailleurZen
Suivi de rentabilité en temps réel
10. Questions fréquentes
En résumé
- La rentabilité brute est un premier filtre, jamais un critère de décision.
- La rentabilité nette intègre les charges réelles (taxe foncière, assurance, vacance).
- La rentabilité nette-nette tient compte de l'impôt — c'est la seule qui compte.
- Le régime fiscal (micro-foncier, réel, LMNP) change radicalement la donne.
- Un cash-flow négatif n'est pas rédhibitoire si la rentabilité nette est bonne.
Sources et références
- INSEE — Prix des logements anciens et indices des loyers (2025-2026)
- Observatoire Clameur — Enquête loyers privés France
- BOFiP — Revenus fonciers et BIC location meublée