Sommaire
1. Deux régimes, deux logiques
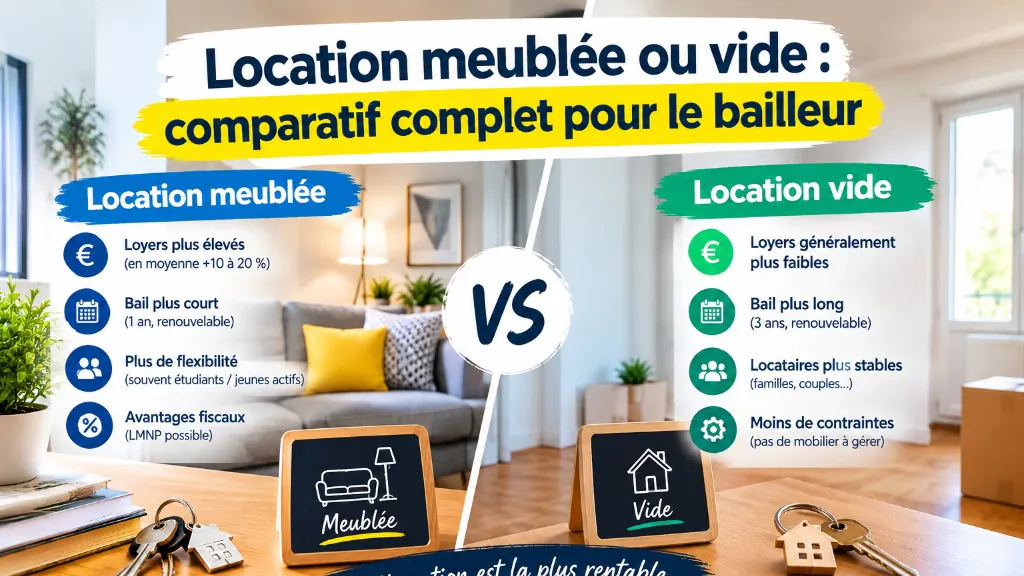
La distinction entre location meublée et location vide ne se résume pas au mobilier. Ce sont deux régimes juridiques et fiscaux entièrement différents qui impactent la durée du bail, les revenus nets, la flexibilité et le profil des locataires.
Location vide
Revenus fonciers
Bail 3 ans • Micro-foncier ou réel 2044
Location meublée
BIC (LMNP)
Bail 1 an • Micro-BIC ou réel BIC
2. Comparatif juridique
| Critère | Location vide | Location meublée |
|---|---|---|
| Durée du bail | 3 ans (6 si personne morale) | 1 an (9 mois si étudiant) |
| Préavis locataire | 3 mois (1 mois zone tendue) | 1 mois |
| Préavis bailleur | 6 mois | 3 mois |
| Dépôt de garantie | 1 mois HC | 2 mois HC |
| Charges | Provisions + régularisation | Provisions ou forfait |
| Renouvellement | Tacite reconduction 3 ans | Tacite reconduction 1 an |
| Congé du bailleur | Vente, reprise, motif légitime | Idem |
| État des lieux | Obligatoire | Obligatoire + inventaire mobilier |
3. Comparatif fiscal
| Critère fiscal | Location vide | Location meublée |
|---|---|---|
| Catégorie de revenus | Revenus fonciers | BIC |
| Régime simplifié | Micro-foncier (30 %) | Micro-BIC (50 %) |
| Seuil régime simplifié | 15 000 €/an | 77 700 € (83 600 € dès 2026) |
| Amortissement du bien | ❌ Non (sauf Jeanbrun) | ✅ Oui (réel BIC) |
| Amortissement mobilier | ❌ Non | ✅ Oui (5-10 ans) |
| Déficit imputable | 10 700 €/an (revenu global) | BIC non pro uniquement |
| Prélèvements sociaux | 17,2 % | 18,6 % (LFSS 2026) |
| Formulaire | 2044 + 2042 | 2031 + 2042 C PRO |
Avantage clé du meublé : l'abattement micro-BIC (50 %) est nettement supérieur au micro-foncier (30 %). Et au régime réel, l'amortissement du bien rend souvent l'impôt nul pendant 15 à 25 ans.
4. Aspects pratiques
Loyer plus élevé en meublé
Un logement meublé se loue 10 à 30 % plus cher qu'un logement vide équivalent. Le surcoût compense l'investissement mobilier initial (3 000-8 000 €).
Turnover plus élevé en meublé
Les baux courts (1 an) génèrent davantage de rotations de locataires. Plus de vacance locative, plus d'états des lieux, plus d'usure du mobilier.
Profil des locataires
Vide : familles, couples stables, longue durée. Meublé : étudiants, jeunes actifs, mobilité professionnelle, expatriés.
Gestion au quotidien
Le meublé demande plus de gestion : remplacement du mobilier usé, inventaire détaillé, entretien régulier du mobilier et de l'électroménager.
5. Les 11 meubles obligatoires (décret 2015-981)
Risque de requalification : l'absence d'un seul de ces 11 éléments peut entraîner la requalification en location vide par le juge, avec perte rétroactive de tous les avantages fiscaux du LMNP.
6. Simulation chiffrée
T2 à Lyon — Achat 180 000 € — TMI 30 %
| Vide (réel 2044) | Meublé (LMNP réel) | |
|---|---|---|
| Loyer mensuel | 700 € | 850 € |
| Loyer annuel | 8 400 € | 10 200 € |
| Charges déductibles | − 3 200 € | − 3 800 € |
| Amortissements | — | − 6 400 € |
| Base imposable | 5 200 € | 0 € |
| IR (30 %) + PS (17,2 % / 18,6 %) | − 2 454 € | 0 € |
| Revenu net-net annuel | 2 746 € | 6 400 € |
Le meublé LMNP génère 2,3× plus de revenu net que le vide au régime réel dans cet exemple.
7. Avantages et inconvénients
Location vide
✅ Avantages :
- • Locataires stables (bail 3 ans)
- • Moins de gestion quotidienne
- • Pas d'investissement mobilier
- • Déficit foncier imputable (10 700 €)
❌ Inconvénients :
- • Loyer inférieur (−10 à −30 %)
- • Pas d'amortissement
- • Micro-foncier peu avantageux (30 %)
- • Préavis long du locataire (3 mois)
Location meublée
✅ Avantages :
- • Loyer supérieur (+10 à +30 %)
- • Amortissement (impôt → 0 €)
- • Micro-BIC généreux (50 %)
- • Flexibilité (bail 1 an)
❌ Inconvénients :
- • Turnover plus élevé
- • Investissement mobilier initial
- • Comptabilité plus complexe (BIC)
- • Usure du mobilier à remplacer
8. Quel régime pour quel profil ?
Vous avez un crédit immobilier
→ Meublé LMNP réel
L'amortissement + la déduction des intérêts rendent l'impôt quasi nul. Le régime réel BIC est presque toujours optimal avec un crédit.
Vous êtes fortement imposé (TMI ≥ 30 %)
→ Meublé LMNP réel
L'amortissement neutralise l'impôt. Plus votre TMI est élevé, plus l'avantage est important.
Vous cherchez la tranquillité
→ Vide — bail 3 ans
Les locataires restent plus longtemps, moins de turnover, moins de gestion. Idéal si vous ne voulez pas gérer du mobilier.
Vous louez en zone étudiante
→ Meublé — bail 9 mois
Les étudiants cherchent du meublé. Bail de 9 mois possible (pas de tacite reconduction). Rendement supérieur.
Vous avez des travaux importants
→ Vide — régime réel 2044
Le déficit foncier (travaux − loyers) est imputable sur le revenu global dans la limite de 10 700 €/an. Avantage fiscal immédiat.
9. Gérer vos locations avec BailleurZen
Meublé et vide, tout-en-un
10. Questions fréquentes
En résumé
- Le meublé offre un loyer supérieur (+10-30 %) et une fiscalité avantageuse (LMNP).
- Le vide offre stabilité (bail 3 ans) et simplicité de gestion.
- L'amortissement en LMNP réel peut rendre l'impôt nul pendant 15-25 ans.
- Les 11 meubles obligatoires doivent impérativement être présents en meublé.
- Le choix dépend de votre profil fiscal, votre zone géographique et votre disponibilité.
Sources et références
- Loi n°89-462 du 6 juillet 1989 — Location vide (titres I et II)
- Loi n°89-462 — Titre I bis, articles 25-3 à 25-11 (location meublée)
- Décret n°2015-981 du 31 juillet 2015 — Liste des meubles obligatoires
- CGI — Articles 35 bis, 50-0 (BIC location meublée) et 28-32 (revenus fonciers)